Última comprobación: 30 de septiembre de 2026 — la fecha en que cada afirmación de esta página se contrastó con las fuentes de abajo.
Un productor que vende productos envasados directamente a usuarios finales en España sin estar establecido aquí debe designar, mediante mandato escrito, un representante autorizado establecido en España. Es el artículo 45.3 del PPWR, aplicable desde el 12 de agosto de 2026, y España ya lo exigía en el artículo 17.2 del RD 1055/2022. Se aplica por igual a empresas de otros países de la UE y de fuera de la UE, sin umbral. Somos ese representante por 199 € al año. Fuentes (2)Reglamento (UE) 2025/40 (PPWReglamento (UE) 2025/40 (PPWR), artículo 45Real Decreto 1055/2022, envaReal Decreto 1055/2022, envases y residuos de envases
Quién necesita un representante en España
| Su situación | ¿Representante en España? |
|---|---|
| Empresa de la UE que vende directamente a consumidores en España (tienda propia, Amazon.es, eBay, Etsy) | Sí |
| Empresa de fuera de la UE (EE. UU., Reino Unido, China…) que vende directamente a consumidores en España | Sí, en las mismas condiciones |
| Empresa que solo vende a un importador o minorista español que revende | No para ese flujo: el comprador español es quien primero comercializa los productos en España y es el productor |
| Empresa establecida en España | No: se inscribe ella misma |
No hay umbral de toneladas ni de facturación. Las letras c) y d) del artículo 3.1.15 del PPWR incluyen por igual a los productores establecidos en otro Estado miembro y en un tercer país. Vea quién es el productor en España. Reglamento (UE) 2025/40 (PPW
La norma española: RD 1055/2022, artículo 17.2
España no esperó al PPWR. El artículo 17.2 del Real Decreto 1055/2022 ya dispone que los productores establecidos en otro Estado miembro o en terceros países que comercialicen productos en España deben designar a una persona física o jurídica en territorio español como representante autorizado para las obligaciones del productor. El representante debe disponer de la documentación que acredita la representación. Si no se designa representante, el primer distribuidor o comerciante del producto envasado con sede en España es, subsidiariamente, el responsable de las obligaciones del productor. Real Decreto 1055/2022, enva
El artículo 45.3 del PPWR fija ahora la misma obligación en el derecho de la UE: los productores designan, mediante mandato escrito, un representante autorizado de responsabilidad ampliada del productor en cada Estado miembro en el que venden y no están establecidos. La nota interpretativa del MITECO de 13 de agosto de 2026 aplica en España la definición de productor del PPWR. MITECO
Productores de fuera de la UE
Una empresa de fuera de la UE sigue los mismos pasos que una empresa de la UE, con un requisito que se aplica a ambas: un NIF español para la empresa. Un ejemplo, con un negocio inventado: una tienda online de EE. UU. que envía paquetes directamente a clientes en España es el productor de esos envases en España. Designa un representante, obtiene su NIF que empieza por N, se inscribe en el registro de productores (RPP) y recibe su propio número ENV. Vea NIF español para empresas extranjeras. MITECO
Tres documentos distintos: mandato, apoderamiento en el registro y autorización fiscal
| Documento | Para qué sirve | Quién lo recibe |
|---|---|---|
| Mandato escrito | Designa al representante autorizado de responsabilidad ampliada del productor (artículo 45.3 del PPWR, artículo 17.2 del RD 1055/2022) | El representante; es la documentación acreditativa que exige el real decreto |
| Apoderamiento en el Registro Electrónico de Apoderamientos (REA), o certificado digital de representante Registro Electrónico de Apod | Permite al representante actuar por su empresa en el registro del MITECO: alta, baja y declaraciones anuales | La sede electrónica del MITECO |
| Autorización para presentar el Modelo 036 | Permite a un representante solicitar el NIF español de su empresa | La Agencia Tributaria (AEAT); solo si no tiene NIF |
El mandato nos convierte en su representante; el apoderamiento en el REA nos permite presentar en el registro; la autorización fiscal es solo para el NIF. Ninguno sustituye a otro. Vea cómo funciona el apoderamiento en el REA.
Cómo comprobar un representante antes de designarlo
- Está establecido en España, como exige el artículo 17.2.
- Firma con usted un mandato escrito, y el mandato dice qué obligaciones cumple.
- La inscripción y el número ENV están a nombre de su empresa, no del representante.
- Presenta las declaraciones: a su SCRAP antes del 28 de febrero y al RPP antes del 31 de marzo, del año anterior.
- Muestra las tarifas del sistema separadas de sus propios honorarios, para que vea lo que cobra el sistema.
- Dice qué no está incluido, por ejemplo el IVA, el impuesto sobre el plástico o la conformidad del producto.
Nuestra representación cuesta 199 € al año, con las tarifas del SCRAP repercutidas al coste. Compare los precios publicados en nuestra tabla de precios de proveedores.
Cambiar de representante
- Firme el mandato con el nuevo representante.
- Otorgue al nuevo representante un apoderamiento en el REA (o un nuevo certificado de representante) y revoque el apoderamiento anterior en el REA.
- Conserve su número ENV: identifica a su empresa, no al representante, así que no hay nueva inscripción.
- Acuerde quién presenta las declaraciones del año que se cierra, para que nada se presente dos veces ni se quede sin presentar.
- Si también cambia de SCRAP, el RD 1055/2022 exige comunicarlo al sistema anterior, al nuevo y al registro antes del último trimestre del año.
Asumimos inscripciones existentes por los mismos 199 € al año.
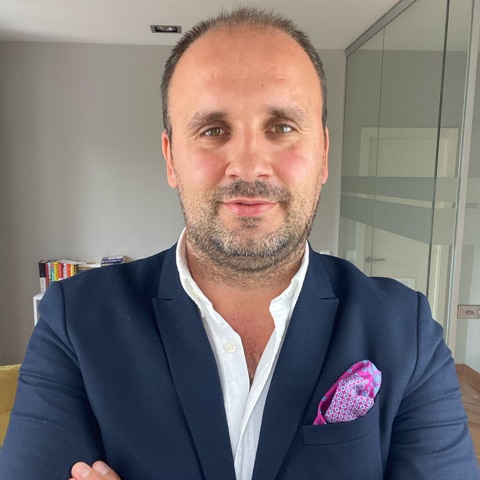
Razvan Toma es el fundador de EPR Spain Rep, el representante autorizado de envases en España, y de EPR France Rep y EPR Germany Rep. Trabaja en gestión de residuos y reciclaje desde 2009, dirigiendo programas de separación de residuos dentro de grandes organizaciones B2B en Francia, para clientes como Chanel, Microsoft, Decathlon, Pirelli, IKEA, Vinci, Capgemini y E.Leclerc. Cada página de este sitio se escribe a partir del BOE, el MITECO o la tarifa publicada por el propio sistema, nunca a partir del marketing de otro proveedor.
Razvan en LinkedIn ↗